محاسبهٔ بهای تمامشدهٔ محصول در کارگاه کوچک
قیمت خرید مواد بهتنهایی هزینهٔ ساخت محصول نیست. برای تصمیم دربارهٔ قیمتگذاری، سفارش تولید و مصرف منابع، باید بدانید چه مواد و زمانی واقعاً صرف شده و کدام هزینهها به تولید مربوطاند. یک روش ساده و مستند از عدد دقیقنمایی که فرضهایش معلوم نیست، مفیدتر است.
۱. دوره و محصول مورد محاسبه را ثابت کنید
مشخص کنید هزینه را برای یک بچ، یک واحد محصول یا یک دورهٔ تولید میسنجید. تعداد محصول سالم تحویلشده را از تعداد شروعشده جدا بنویسید. محصول نیمهساختهای که هنوز مرحلهٔ بعدی را نگذرانده، با محصول آمادهٔ فروش یکی نیست. تاریخ شروع و پایان، نام محصول و نسخهٔ دستور ساخت را ثبت کنید تا دو دوره با مبنای متفاوت را مقایسه نکنید.
۲. مواد مستقیم را به دستور ساخت وصل کنید
برای هر محصول، فهرست مواد یا BOM شامل نام/کد ماده، واحد و مقدار برنامهریزیشده به ازای هر واحد بسازید. هنگام اجرای سفارش، مقدار برداشتشده، مقدار برگشتی و ضایعات را جدا ثبت کنید. اگر قیمت خرید ماده در دوره تغییر کرده، روش ارزشگذاری انتخابی کسبوکار را با حسابدار هماهنگ و همان روش را در مقایسهها حفظ کنید؛ قیمت امروز را بدون توضیح به تولید ماه قبل نسبت ندهید.
۳. دستمزد مستقیم و سربار را تفکیک کنید
زمان کاری که مستقیماً صرف ساخت همان سفارش میشود با هزینهٔ عمومی کارگاه فرق دارد. هزینهٔ مستقیم را بر پایهٔ ثبت ساعت یا واحد کار و نرخ مورد توافق محاسبه کنید. برای سربار، یک قاعدهٔ ثابت و قابل توضیح انتخاب کنید؛ مثلاً سهمی از ساعات کار یا زمان استفاده از دستگاه. هزینههایی را که ربط مستقیمی به تولید ندارند، فقط برای بالا بردن مبلغ واحد وارد نکنید. قاعده و مبنای تقسیم را کنار عدد نگه دارید.
یک چارچوب برای بازبینی عدد
مواد مستقیم مصرفشده + دستمزد مستقیم + سهم سربار تولید = هزینهٔ تولید دوره.
برای بهدستآوردن هزینهٔ هر واحد، هزینهٔ مربوط به واحدهای تکمیلشده را بر تعداد محصول سالم تکمیلشده تقسیم کنید؛ موجودی در جریان ساخت را طبق مرحلهٔ تکمیل و قاعدهٔ حسابداری مجموعه جدا بررسی کنید.
این رابطه قالب سادهٔ مدیریت داخلی است، نه جایگزین دستورالعمل حسابداری یا مالیاتی. اگر مالیات، استهلاک، بهای تمامشدهٔ استاندارد یا گزارش رسمی مطرح است، مبنا را با حسابدار مجموعه تعیین کنید.
۴. برنامه را با مصرف واقعی مقایسه کنید
پس از پایان سفارش، مقدار واقعی ماده، خروجی سالم، ضایعات، توقفها و زمان کار را ثبت کنید. اختلاف با دستور ساخت میتواند از خطای اندازهگیری، تغییر کیفیت ماده، دوبارهکاری یا برآورد غیرواقعی ناشی شود. یک علت را حدس نزنید؛ اختلاف بزرگ را با سرپرست تولید بررسی کنید و اگر فرایند تغییر کرده، نسخهٔ بعدی دستور ساخت را بهروز کنید، نه سابقهٔ سفارش بستهشده را.
چکلیست پایان سفارش
- نسخهٔ دستور ساخت و تعداد هدف مشخص است.
- مصرف واقعی، برگشت ماده و ضایعات ثبت شدهاند.
- محصول سالم تکمیلشده از محصول در جریان ساخت جداست.
- هزینهٔ مستقیم و قاعدهٔ تخصیص سربار معلوماند.
- اختلاف مهم برنامه و واقعیت، علت و اقدام بعدی دارد.
با یک محصول پرتکرار شروع کنید
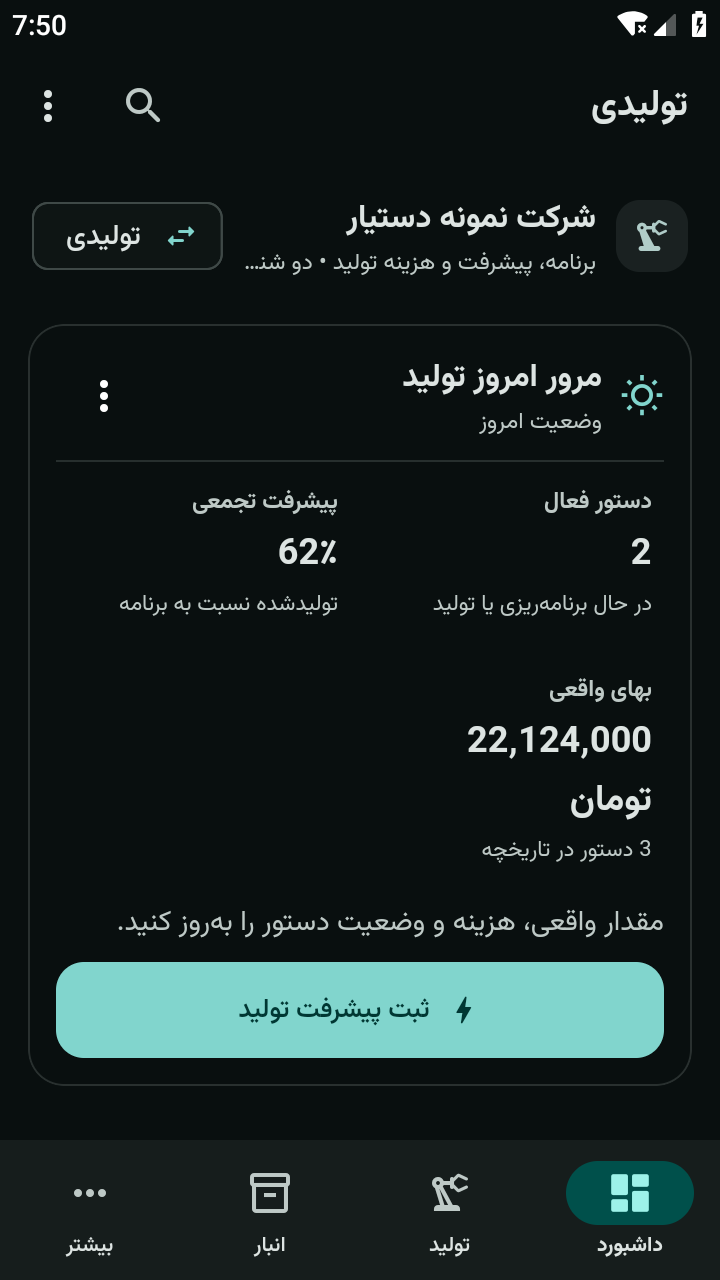
یک محصول و چند سفارش اخیرش را انتخاب کنید. ابتدا BOM و موجودی مواد را پاکسازی کنید، بعد مصرف و خروجی واقعی را برای سفارش بعدی ثبت کنید. تا زمانی که واحدها و کیفیت ثبت قابل اتکا نشدهاند، تعداد زیادی محصول را همزمان وارد نکنید. در دستیار، حوزهٔ تولید برای کاتالوگ مواد، فرمول ساخت، دستور تولید و گزارش پیشرفت طراحی شده است. جزئیات را در صفحهٔ مدیریت تولید ببینید.